
Conforme citei no artigo da semana passada, emergências não nos avisam quando irão ocorrer, e dentre elas, tenho a impressão de que as emergências financeiras parecem nos assustar com maior frequência.
Uma das primeiras proteções que precisamos ter é aquela relacionada às eventualidades do dia a dia, que surgem pelos mais variados motivos, como um acidente ou uma internação médica, por exemplo. Estarmos livres delas é quase impossível, reconheço; prepararmo-nos para conseguir enfrentá-las nem tanto...
Parte dessas emergências poderá estar coberta por produtos vendidos pelas seguradoras, como é o caso de seguros contratados por profissionais liberais que garantem diárias por dias parados. Mas o que fazer contra as emergências não cobertas? Numa situação extrema, como lidar com seis meses de desemprego?
Para ajudar a compreender a questão, imaginem três amigos, com o mesmo nível salarial e de despesas, mas que, de uma hora para outra, precisem o equivalente a dois meses de salário para fazerem frente a um cataclisma orçamentário: André nada tem de reservas; Bruno tem reservas aplicadas em investimento de baixa liquidez (ações, imóveis, fundos ou títulos com restrições de resgate); Carlos tem parte de suas reservas em uma Poupança.
Conseguir o dinheiro emergencial, possivelmente fará André tomar empréstimos em condições desfavoráveis, isso se não cair na armadilha do financiamento por meio do cheque especial. Planejou-se mal, não é mesmo?
Decerto Bruno, ao procurar investimentos de baixa liquidez, objetivava obter maiores rentabilidades para o seu dinheiro, estratégia que seria vencedora se a emergência não tivesse surgido. Diante do novo quadro, entretanto, talvez acabe no mesmo balcão que André, salvo se conseguir negociar com o outro lado... Mas desde quando uma emergência espera?
Melhor postura teve Carlos, não apenas por ter sido previdente e guardar parte do que ganha (Bruno também fez isso), mas também por ter reservado parte de que guarda em instrumentos de elevada liquidez como a Poupança, ainda que venha a perder a rentabilidade do período caso resgate fora da data de aniversário da aplicação.
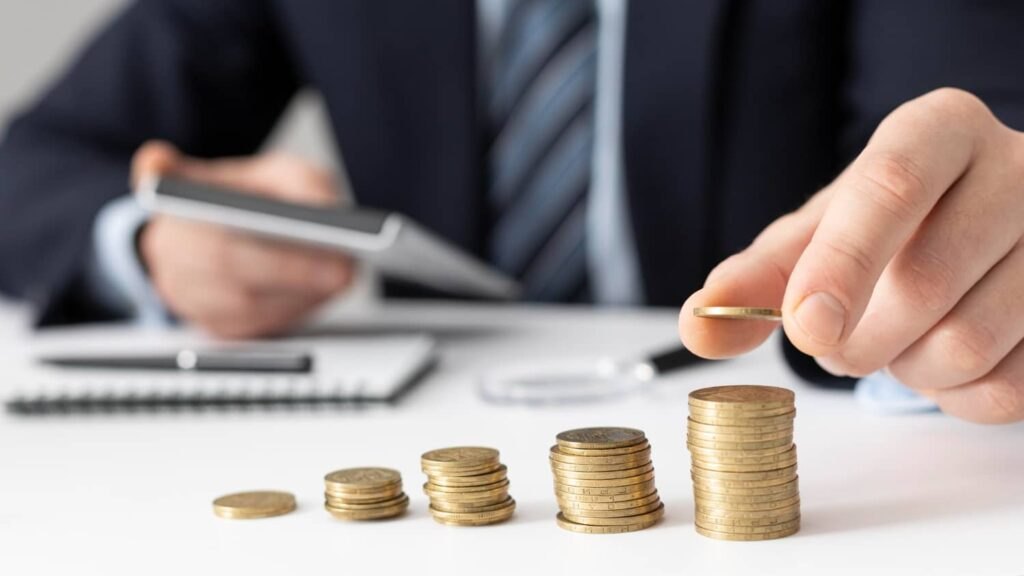
Conclusão: criar um fundo de emergência como nosso amigo Carlos fez não é tão difícil, bastando que vocês, meus queridos leitores, minhas queridas leitoras, se disponham a não torrar tudo o que ganham e direcionem seus esforços para o produto adequado. Mas atenção: não é para gastar essa reserva, nem que para isso seja necessário abrir uma conta em outro banco que não aquele onde vocês pagam suas contas do dia a dia.
O passo a passo e as dicas de como criar – e gerenciar – o seu fundo de emergência serão o tema do meu próximo artigo!
Um grande abraço e até a próxima semana!